Bảo Lãnh Ngân Hàng Imperia Sensa Park: Cách Kiểm Trước Khi Xuống Tiền
Bảo lãnh ngân hàng Imperia Sensa Park là nghĩa vụ bắt buộc của chủ đầu tư theo Điều 26 Luật Kinh doanh bất động sản 2023, không phải một ưu đãi. Nhưng có một chi tiết rất ít người mua biết: luật cho phép bên mua tự nguyện từ chối nhận bảo lãnh bằng một văn bản ký trước lần thanh toán đầu tiên — và tờ giấy đó thường nằm lẫn trong xấp hồ sơ ký một lượt tại buổi mở bán. Ký vào đó là tự bỏ lớp bảo vệ tài chính duy nhất mình có. Bài này giải thích cơ chế bảo lãnh, cách kiểm, và ba câu hỏi phải hỏi trước khi xuống tiền.
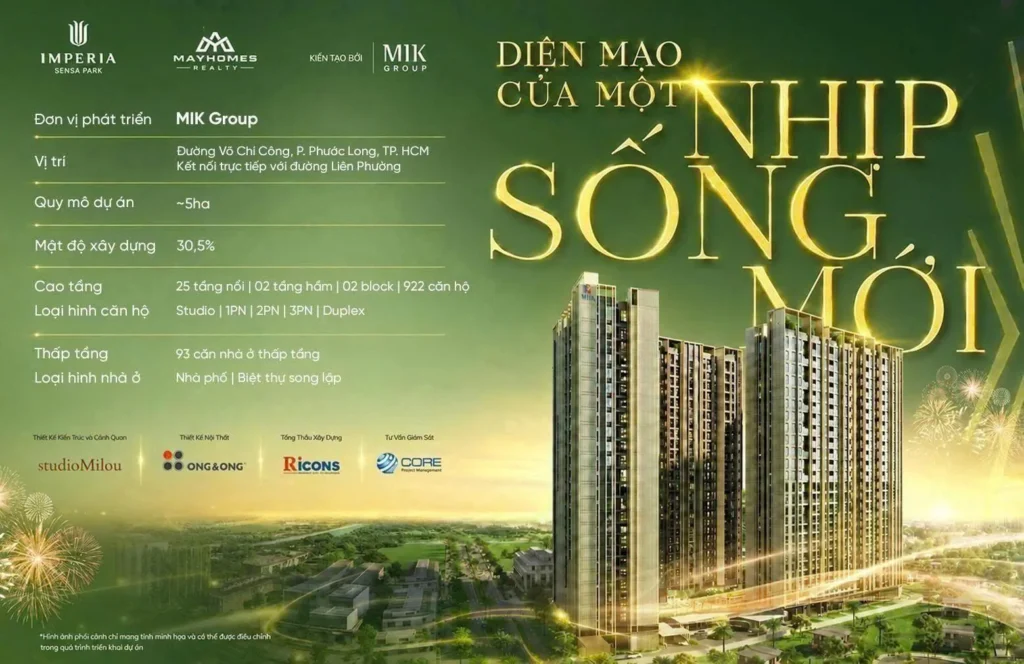
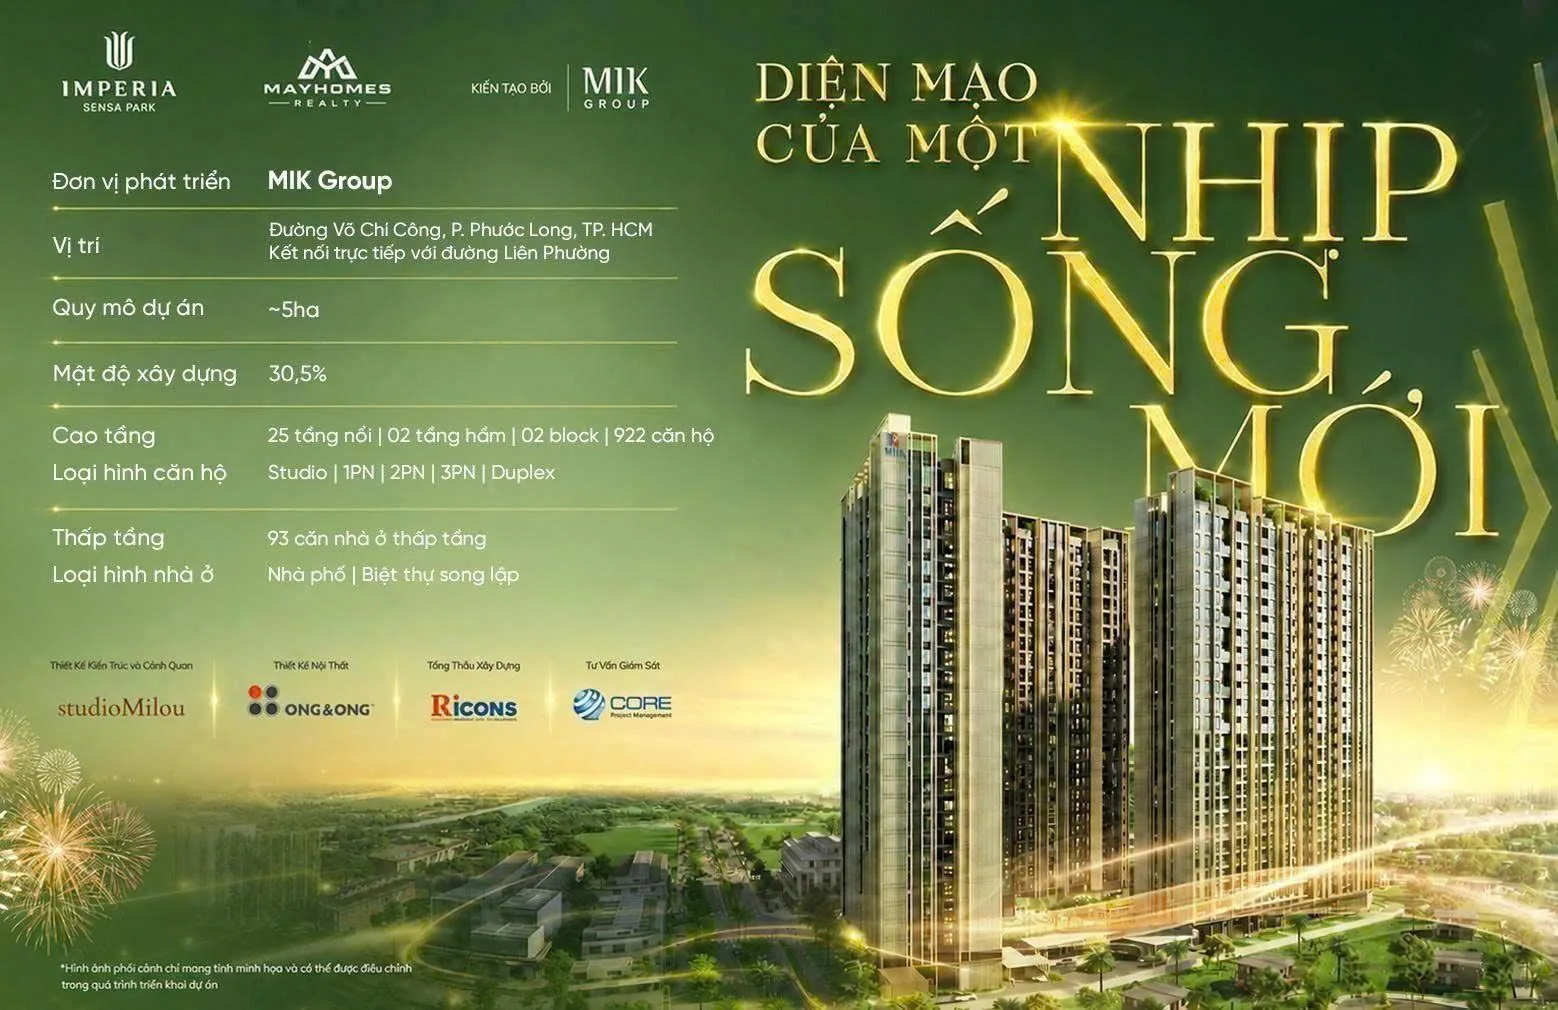
Cập nhật 09/09/2026. Imperia Sensa Park do MIK Group phát triển tại phường Phước Long, TP.HCM, khởi công đầu tháng 8/2026 và dự kiến ra mắt thị trường trong tháng 9/2026. Tính đến hôm nay, chủ đầu tư chưa công bố ngân hàng bảo lãnh cho dự án. Bài viết này trình bày khung pháp lý bắt buộc mà bảo lãnh của dự án phải tuân theo khi phát hành, cùng danh sách những gì người mua phải yêu cầu được xem.
Bảo lãnh nhà ở hình thành trong tương lai bảo vệ điều gì
Khi mua một căn hộ chưa xây xong, người mua trả tiền theo tiến độ cho một sản phẩm chưa tồn tại. Rủi ro lớn nhất không phải là căn hộ xấu — mà là tiền đã trả nhưng nhà không được bàn giao.
Điều 26 Luật Kinh doanh bất động sản 2023 (Luật số 29/2023/QH15) xử lý đúng rủi ro đó: trước khi bán nhà ở hình thành trong tương lai, chủ đầu tư phải được một ngân hàng thương mại trong nước đủ điều kiện cấp bảo lãnh cho nghĩa vụ tài chính của mình với người mua. Nếu chủ đầu tư không bàn giao nhà theo đúng cam kết trong hợp đồng, ngân hàng có trách nhiệm hoàn trả cho người mua khoản tiền đã ứng trước và các khoản tiền khác theo hợp đồng.
Nói gọn: bảo lãnh biến rủi ro “chủ đầu tư không giao được nhà” thành nghĩa vụ của một ngân hàng có vốn và có cơ quan quản lý giám sát. Đó là lý do nó là điều khoản đáng đọc kỹ nhất trong toàn bộ hồ sơ mua bán, cùng với điều khoản tiến độ thanh toán.
Ba lớp giấy tờ khác nhau — đừng nhầm lớp này với lớp kia
Đây là chỗ gây hiểu lầm nhiều nhất, và cũng là chỗ người mua dễ yên tâm nhầm.
| Loại giấy tờ | Nội dung | Bảo vệ ai |
|---|---|---|
| Hợp đồng cấp bảo lãnh (hoặc văn bản cam kết cấp bảo lãnh) | Thoả thuận giữa ngân hàng và chủ đầu tư về việc ngân hàng sẽ cấp bảo lãnh cho dự án | Chưa bảo vệ người mua cụ thể nào — đây mới là điều kiện để dự án được bán |
| Thư bảo lãnh cho từng căn hộ | Ngân hàng phát hành riêng cho một hợp đồng mua bán, ghi tên người mua, mã căn, số tiền, thời hạn hiệu lực | Bảo vệ đích danh người mua đó |
| Văn bản người mua từ chối nhận bảo lãnh | Người mua tự nguyện không nhận bảo lãnh | Không bảo vệ ai — nó xoá lớp bảo vệ |
Rất nhiều người mua nghe câu “dự án đã được ngân hàng X bảo lãnh” rồi yên tâm ký. Câu đó nói về lớp thứ nhất. Lớp thứ hai mới là thứ có tên bạn trên đó, và nó chỉ được phát hành sau khi bạn ký hợp đồng mua bán và thanh toán đợt đầu.
Việc phải làm rất cụ thể: sau khi hoàn tất đợt thanh toán đầu tiên, gửi văn bản yêu cầu chủ đầu tư chuyển thư bảo lãnh của ngân hàng cho căn hộ của mình. Nhận được rồi thì lưu cùng hợp đồng mua bán — đây là hai tài liệu quan trọng nhất bạn giữ trong suốt thời gian chờ bàn giao.
Điều ít người biết: quyền từ chối bảo lãnh và cái bẫy của nó
Quy định cho phép bên mua được lựa chọn không nhận bảo lãnh, và lựa chọn đó phải được thể hiện bằng văn bản trước thời điểm thanh toán lần đầu.
Điều khoản này ra đời với ý tốt: có những người mua trả thẳng gần hết tiền, hoặc mua ở giai đoạn công trình đã hoàn thiện, không muốn gánh phần phí bảo lãnh cộng vào giá. Đó là lựa chọn hợp lý trong hoàn cảnh cụ thể.
Vấn đề nằm ở thực tế thực thi. Buổi ký hợp đồng thường có một xấp mười mấy tờ, nhân viên chỉ chỗ ký, người mua ký theo. Tờ từ chối bảo lãnh trông không khác gì các phụ lục còn lại. Nhiều người ký xong mà không biết mình vừa từ bỏ điều gì.
Cách xử lý: trước khi ký bất kỳ tờ nào, đọc tiêu đề của từng văn bản trong xấp. Gặp bất kỳ văn bản nào có chữ “không nhận bảo lãnh”, “từ chối bảo lãnh” hoặc “miễn bảo lãnh” thì tách riêng ra và hỏi thẳng: tại sao tôi cần ký cái này. Nếu không có lý do nào bạn thấy thuyết phục, đừng ký. Việc từ chối ký một văn bản tự nguyện không làm hợp đồng mua bán vô hiệu.
Sáu điểm phải kiểm trên thư bảo lãnh
Khi đã cầm thư bảo lãnh trong tay, đọc theo đúng thứ tự này:
| Mục | Kiểm gì | Vì sao quan trọng |
|---|---|---|
| 1. Bên nhận bảo lãnh | Đúng họ tên, số giấy tờ tuỳ thân của người đứng tên hợp đồng mua bán | Thư ghi sai tên là thư không dùng được cho bạn |
| 2. Mã căn hộ | Trùng chính xác mã căn trên hợp đồng mua bán | Sai một ký tự là sai căn |
| 3. Số tiền được bảo lãnh | Bao gồm đủ các khoản đã và sẽ ứng trước theo tiến độ, không chỉ đợt đầu | Bảo lãnh thiếu là bảo lãnh một phần |
| 4. Thời hạn hiệu lực | Phải kéo dài ít nhất tới thời điểm bàn giao theo hợp đồng, cộng thời gian gia hạn đương nhiên | Hết hạn trước ngày bàn giao là bảo vệ trên giấy |
| 5. Điều kiện thực hiện nghĩa vụ | Ngân hàng trả tiền khi nào, cần người mua nộp những giấy tờ gì, trong bao lâu | Điều kiện quá ngặt làm bảo lãnh khó dùng khi cần |
| 6. Ngân hàng phát hành | Ngân hàng thương mại trong nước; kiểm tên chi nhánh và người ký | Xác nhận đúng chủ thể chịu trách nhiệm |
Điểm số 4 là điểm hay bị bỏ qua nhất và cũng dễ gây thiệt hại nhất. Một dự án dự kiến bàn giao quý IV/2028 mà thư bảo lãnh chỉ có hiệu lực tới 2027 thì phần rủi ro lớn nhất — giai đoạn cuối, khi tiền đã đóng gần đủ — lại nằm ngoài phạm vi bảo vệ.
Bảo lãnh không bảo vệ những gì
Phần này cần nói rõ để tránh yên tâm quá mức.
- Bảo lãnh không bảo vệ chất lượng bàn giao. Vật liệu không đúng phụ lục, thiết bị thiếu, thi công lỗi — đó là chuyện bảo hành và nghiệm thu, không phải chuyện bảo lãnh.
- Bảo lãnh không bảo vệ tiến độ. Chậm bàn giao vài tháng trong phạm vi gia hạn đương nhiên của hợp đồng không kích hoạt bảo lãnh. Bảo lãnh xử lý trường hợp chủ đầu tư không bàn giao theo cam kết, không phải trường hợp giao muộn.
- Bảo lãnh không thay cho sổ hồng. Nghĩa vụ nộp hồ sơ cấp Giấy chứng nhận trong 50 ngày kể từ ngày bàn giao là nghĩa vụ riêng, được neo bằng khoản 5% cuối cùng chưa thanh toán.
- Bảo lãnh không miễn phí. Phí bảo lãnh do chủ đầu tư trả cho ngân hàng và trên thực tế đã nằm trong cơ cấu giá bán. Đây là chi phí bạn đang trả — thêm một lý do để không từ chối nó.
Ba câu hỏi phải hỏi trước khi đặt cọc
- “Ngân hàng nào bảo lãnh dự án, cho tôi xem bản sao hợp đồng hoặc văn bản cam kết cấp bảo lãnh.” Câu trả lời “sắp có” là câu trả lời hợp lệ ở giai đoạn giữ chỗ, nhưng không hợp lệ ở giai đoạn ký hợp đồng mua bán.
- “Sau khi tôi thanh toán đợt đầu, bao lâu tôi nhận được thư bảo lãnh riêng cho căn của tôi, và ai gửi cho tôi?” Yêu cầu câu trả lời bằng văn bản hoặc bằng một điều khoản trong hợp đồng.
- “Trong xấp hồ sơ tôi sắp ký, có văn bản nào liên quan đến việc từ chối nhận bảo lãnh không?” Hỏi thẳng trước khi ký, không phải sau.
Ba câu này mất năm phút và không làm phiền lòng ai. Người bán chuyên nghiệp sẽ trả lời được ngay; người trả lời vòng vo là tín hiệu riêng bạn cần lưu ý.
Câu hỏi thường gặp
Bảo lãnh ngân hàng Imperia Sensa Park do ngân hàng nào cấp?
Bảo lãnh ngân hàng khi mua nhà hình thành trong tương lai là bắt buộc không?
Thư bảo lãnh riêng cho căn hộ khác gì hợp đồng cấp bảo lãnh của dự án?
Cần kiểm những gì trên thư bảo lãnh ngân hàng?
Bảo lãnh ngân hàng có bảo vệ khi chủ đầu tư bàn giao chậm không?
Phí bảo lãnh ngân hàng ai trả?
Nếu chủ đầu tư chưa có bảo lãnh thì có nên đặt cọc không?
Cần soát hồ sơ bảo lãnh trước khi ký? Gửi mã căn và bộ hồ sơ bạn nhận được, chúng tôi đối chiếu từng mục với quy định hiện hành và chỉ ra chỗ cần yêu cầu làm rõ bằng văn bản.
Hotline 0921 228 238 — tư vấn pháp lý và hợp đồng Imperia Sensa Park.
Cập nhật lần cuối: 09/09/2026
Bài viết được Kelvin tổng hợp và biên tập, đối chiếu với hồ sơ dự án do chủ đầu tư phát hành. Quý khách cần tư vấn trực tiếp xin liên hệ hotline 0921 228 238.