Vay Ngân Hàng Mua Imperia Sensa Park: Tính Trước Dòng Tiền 20 Năm
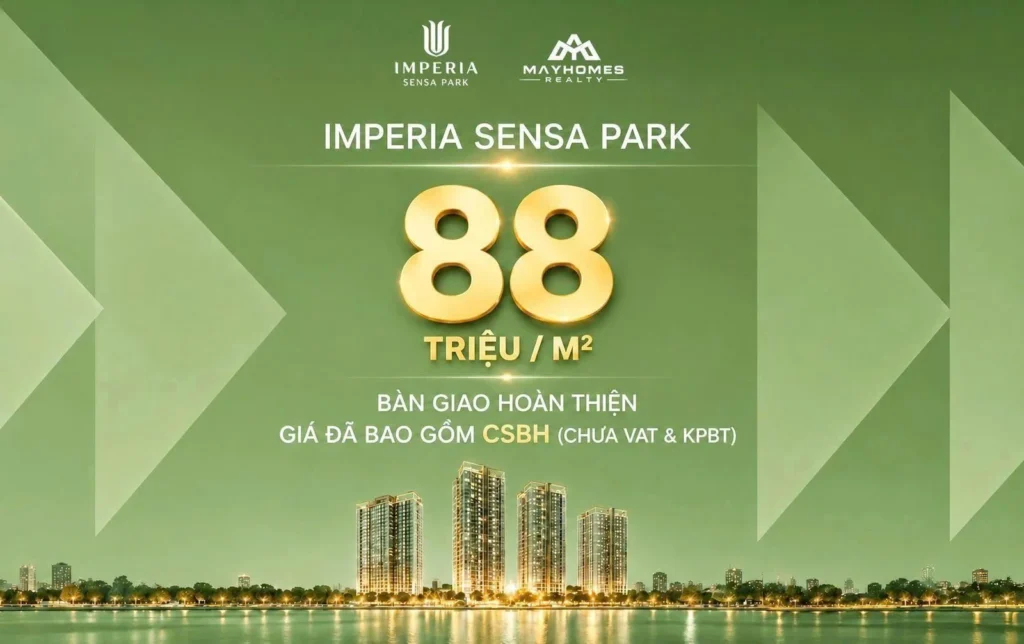
Vay ngân hàng mua Imperia Sensa Park là bài toán dòng tiền kéo dài nhiều năm, không phải phép tính một lần lúc ký hợp đồng. Với mức giá tham chiếu 88 triệu đồng/m², một căn hai phòng ngủ 70,4 m² tim tường tương ứng khoảng 6,2 tỷ đồng. Vay 70% giá trị trong 20 năm ở lãi suất 11%/năm thì kỳ trả nợ nặng nhất rơi vào tháng đầu tiên sau khi hết ưu đãi, chứ không phải lúc nhận nhà. Bài này dựng lại toàn bộ dòng tiền theo từng mốc, chỉ ra ba chỗ người mua hay tính thiếu, và đưa ngưỡng thu nhập tối thiểu để khoản vay không trở thành gánh nặng.
Cập nhật 09/09/2026. Imperia Sensa Park chưa mở bán chính thức, nên chưa có chính sách bán hàng, chưa có tiến độ thanh toán và chưa công bố gói hỗ trợ lãi suất của chủ đầu tư. Mọi con số dưới đây là mô hình tính toán dựa trên mức giá tham chiếu đã công bố và các trần thanh toán luật định — không phải chính sách của dự án. Khi chủ đầu tư phát hành bảng tiến độ thanh toán, hãy thay số thật vào đúng khung này.
Bước 0 — xác định con số gốc trước khi tính bất cứ thứ gì
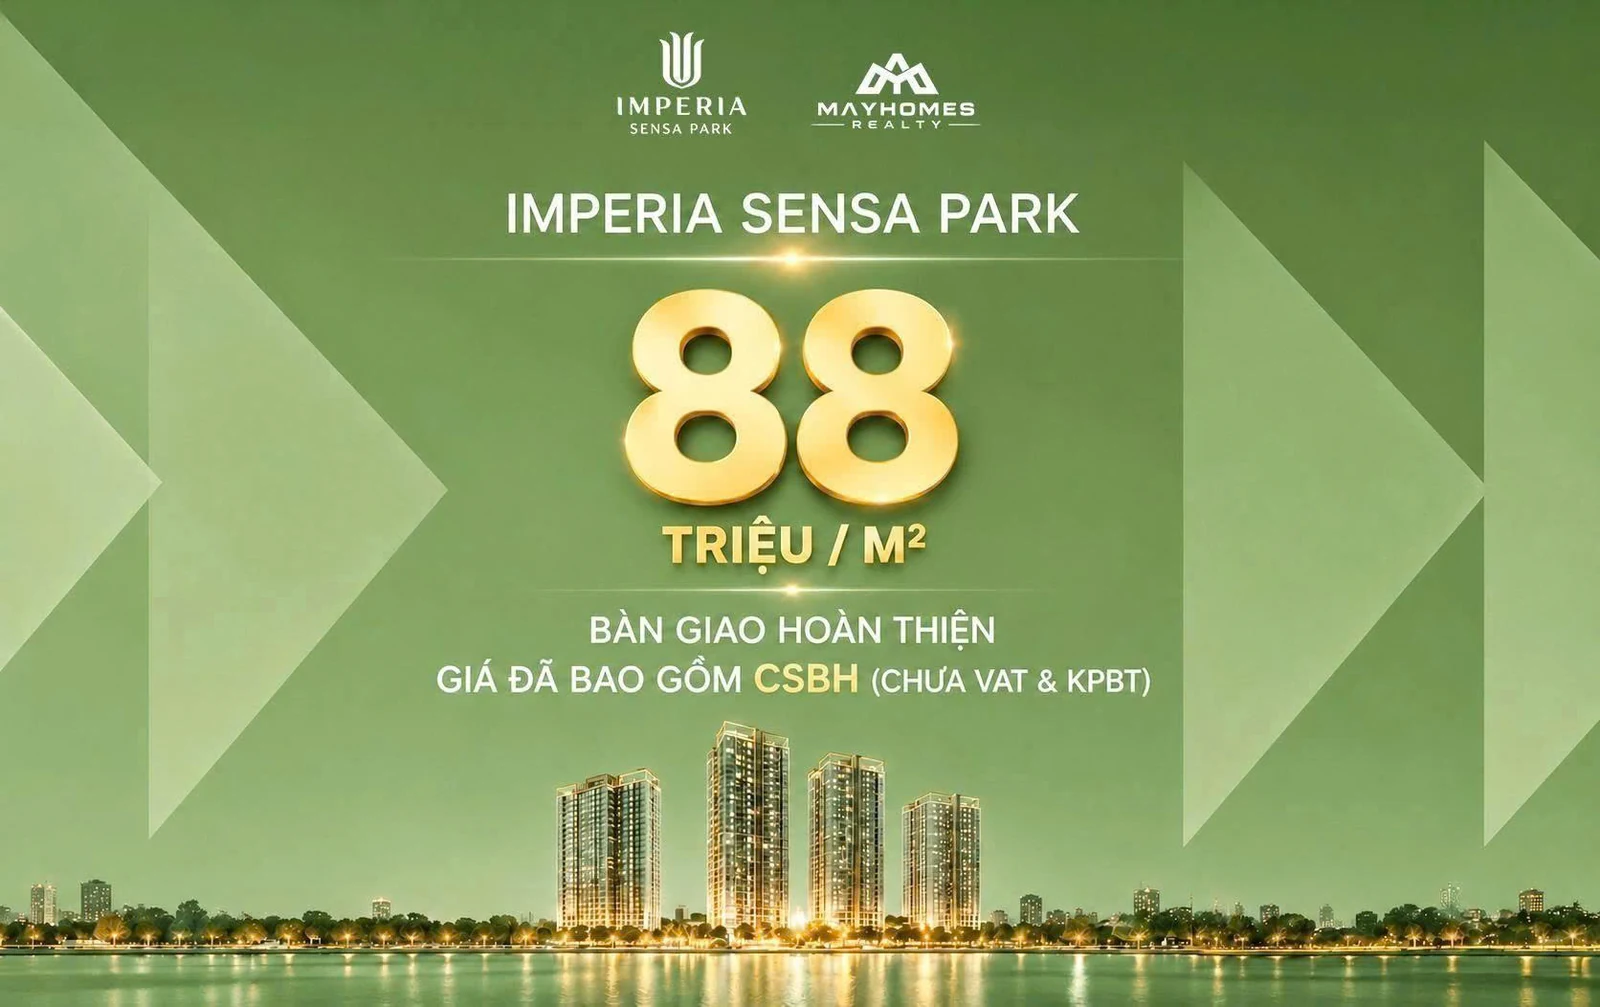
Sai lầm phổ biến nhất không nằm ở lãi suất mà nằm ở giá trị căn hộ. Đơn giá 88 triệu đồng/m² áp trên hai loại diện tích cho ra hai tổng giá khác nhau đáng kể:
| Căn 2PN mã A.01 | Diện tích | Giá trị ở đơn giá 88 tr/m² |
|---|---|---|
| Tính theo tim tường | 70,4 m² | khoảng 6,20 tỷ đồng |
| Tính theo thông thuỷ | 63,8 m² | khoảng 5,61 tỷ đồng |
| Chênh lệch | 6,6 m² | khoảng 580 triệu đồng |
580 triệu đồng là chênh lệch đủ lớn để thay đổi cả hạn mức vay lẫn khả năng trả nợ. Trước khi nói chuyện với ngân hàng, phải có văn bản xác nhận đơn giá áp trên loại diện tích nào. Diện tích thông thuỷ mới là con số sẽ ghi trên sổ hồng.
Ngoài ra, giá trị căn hộ chưa phải toàn bộ số tiền phải chuẩn bị. Ba khoản luôn nằm ngoài:
- Kinh phí bảo trì 2% — với căn 6,2 tỷ là khoảng 124 triệu đồng, nộp trước khi nhận bàn giao.
- Lệ phí trước bạ, phí công chứng và chi phí làm sổ — bên mua chịu, trừ khi hợp đồng thoả thuận khác.
- Chi phí hoàn thiện và nội thất — phụ thuộc phụ lục bàn giao; căn bàn giao hoàn thiện cơ bản vẫn cần một khoản đáng kể để ở được.
Cấu trúc dòng tiền của một căn hộ hình thành trong tương lai
Khác với mua nhà có sẵn, tiền ra làm nhiều đợt trong nhiều năm. Điều 25 Luật Kinh doanh bất động sản 2023 đặt ba trần bắt buộc mà mọi tiến độ thanh toán phải nằm trong:
| Mốc | Trần luật định | Với căn 6,2 tỷ |
|---|---|---|
| Lần thanh toán đầu (gồm cả tiền cọc) | không quá 30% | tối đa khoảng 1,86 tỷ |
| Tổng các lần trước khi bàn giao | không quá 70% | tối đa khoảng 4,34 tỷ |
| Tổng khi chưa có Giấy chứng nhận | không quá 95% | tối đa khoảng 5,89 tỷ |
| Phần cuối, sau khi có sổ hồng | 5% còn lại | khoảng 310 triệu |
Ý nghĩa với người vay: bạn không cần vay toàn bộ ngay từ đầu. Ngân hàng giải ngân theo tiến độ, tương ứng từng đợt chủ đầu tư thông báo. Trong giai đoạn xây dựng, số dư nợ tăng dần chứ không đứng ở mức tối đa — nghĩa là tiền lãi thực trả trong hai năm đầu thấp hơn nhiều so với phép tính lấy toàn bộ khoản vay nhân lãi suất.
Mô hình dòng tiền: vay 70%, 20 năm
Giả định để tính (nêu rõ vì đây là mô hình, không phải chính sách dự án): giá trị căn hộ 6,2 tỷ; vốn tự có 30% tương đương 1,86 tỷ; vay 4,34 tỷ trong 20 năm; trả gốc đều cộng lãi trên dư nợ giảm dần; lãi suất sau ưu đãi 11%/năm.
| Chỉ tiêu | Giá trị | Cách tính |
|---|---|---|
| Gốc trả mỗi tháng | khoảng 18,1 triệu | 4,34 tỷ ÷ 240 tháng |
| Lãi tháng đầu tiên | khoảng 39,8 triệu | 4,34 tỷ × 11% ÷ 12 |
| Kỳ trả nợ cao nhất | khoảng 57,9 triệu | gốc + lãi tháng đầu sau ưu đãi |
| Kỳ trả nợ năm thứ 5 | khoảng 48 triệu | dư nợ đã giảm còn khoảng 3,26 tỷ |
| Kỳ trả nợ năm thứ 10 | khoảng 38 triệu | dư nợ còn khoảng 2,17 tỷ |
| Kỳ trả nợ năm cuối | khoảng 19 triệu | dư nợ gần hết |
| Tổng lãi phải trả cả kỳ | khoảng 4,79 tỷ | 4,34 tỷ × 11% × (240+1) ÷ 24 |
Hai con số cần nhìn thẳng. Thứ nhất, kỳ trả nợ nặng nhất là gần 58 triệu đồng một tháng, và nó rơi vào tháng đầu tiên sau khi hết ưu đãi — thường là lúc vừa nhận nhà, đang phải chi tiền hoàn thiện, đóng phí bảo trì và có thể vẫn đang trả tiền thuê nhà cũ. Thứ hai, tổng lãi cả kỳ xấp xỉ 4,8 tỷ, tức gần bằng số tiền vay. Đây là con số ít khi được nói ra trong buổi tư vấn bán hàng.
Ba chỗ người mua hay tính thiếu
Thứ nhất: cú sốc sau ưu đãi. Gói hỗ trợ lãi suất thường cố định 0% hoặc mức thấp trong 12 đến 24 tháng, sau đó thả nổi theo công thức lãi suất cơ sở cộng biên độ. Người mua quen với kỳ trả nợ giai đoạn ưu đãi rồi bị bất ngờ khi con số tăng gấp đôi hoặc hơn. Cách xử lý: hỏi thẳng biên độ cộng thêm là bao nhiêu điểm phần trăm, và yêu cầu ngân hàng in ra lịch trả nợ dự kiến ở kịch bản lãi suất cơ sở tăng thêm 2 điểm phần trăm.
Thứ hai: phí trả nợ trước hạn. Nhiều người tính sẽ trả sớm khi có tiền, nhưng hợp đồng tín dụng thường có phí phạt trả trước trong 3 đến 5 năm đầu, tính theo phần trăm số tiền trả trước. Kiểm mức phí và thời gian áp dụng trước khi ký, vì nó quyết định khoản vay có linh hoạt thật hay không.
Thứ ba: hai dòng chi song song trong giai đoạn xây dựng. Từ lúc đóng đợt đầu tới lúc nhận nhà là khoảng hai năm, trong đó bạn vừa trả nợ ngân hàng vừa trả tiền ở hiện tại. Nếu đang thuê nhà 15 triệu đồng một tháng, đó là 360 triệu đồng trong hai năm nằm ngoài mọi bảng tính của bên bán.
Ngưỡng thu nhập tối thiểu — con số để tự kiểm
Nguyên tắc thận trọng được nhiều tổ chức tín dụng dùng: tổng nghĩa vụ trả nợ hằng tháng không vượt quá 40% thu nhập ròng của hộ gia đình. Áp vào mô hình trên:
| Tỷ lệ vay | Số tiền vay | Kỳ trả nợ cao nhất | Thu nhập ròng tối thiểu nên có |
|---|---|---|---|
| 50% | 3,10 tỷ | khoảng 41,3 triệu/tháng | khoảng 103 triệu/tháng |
| 60% | 3,72 tỷ | khoảng 49,6 triệu/tháng | khoảng 124 triệu/tháng |
| 70% | 4,34 tỷ | khoảng 57,9 triệu/tháng | khoảng 145 triệu/tháng |
Con số này thường gây bất ngờ, và nó nên gây bất ngờ. Một căn hộ 6,2 tỷ vay 70% là quyết định phù hợp với hộ gia đình có thu nhập ròng ổn định trên 140 triệu đồng một tháng — hoặc hộ có thu nhập thấp hơn nhưng vốn tự có cao hơn nhiều.
Nếu con số của bạn chưa tới ngưỡng, ba hướng xử lý thực tế: chọn căn diện tích nhỏ hơn (mã A.03 loại 1PN+ 52,2 m² tim tường, khoảng 4,59 tỷ ở cùng đơn giá); tăng vốn tự có để giảm tỷ lệ vay; hoặc kéo dài kỳ hạn vay — đổi lại tổng lãi phải trả tăng lên.
Hồ sơ vay và những gì ngân hàng thực sự nhìn
Bộ hồ sơ thường gồm bốn nhóm: nhân thân (căn cước, hộ khẩu hoặc xác nhận cư trú, giấy đăng ký kết hôn hoặc xác nhận độc thân); chứng minh thu nhập (hợp đồng lao động, sao kê lương 6 đến 12 tháng, hoặc giấy tờ hộ kinh doanh và sao kê tài khoản với người tự doanh); hồ sơ tài sản bảo đảm (hợp đồng mua bán, biên lai thanh toán, văn bản của chủ đầu tư); và phương án trả nợ.
Điều ngân hàng nhìn kỹ nhất không phải mức thu nhập mà là tính ổn định và khả năng chứng minh của thu nhập đó. Thu nhập tiền mặt không qua tài khoản gần như không được tính. Với người tự doanh, nên bắt đầu đưa doanh thu qua tài khoản ngân hàng ít nhất 6 tháng trước khi nộp hồ sơ.
Điểm thứ hai: lịch sử tín dụng. Một khoản nợ thẻ tín dụng quá hạn vài triệu đồng cách đây hai năm có thể làm hồ sơ bị từ chối. Nên tự kiểm thông tin tín dụng của mình trước khi nộp hồ sơ, thay vì để ngân hàng phát hiện.
Một lưu ý riêng về gói hỗ trợ lãi suất của chủ đầu tư
Khi dự án mở bán, nhiều khả năng sẽ có gói hỗ trợ lãi suất và ân hạn gốc. Đây là công cụ bán hàng hợp pháp và có giá trị thật, nhưng cần đọc đúng bản chất: phần lãi được hỗ trợ đã nằm trong giá bán. Chọn phương án thanh toán nhanh thường đi kèm chiết khấu — so sánh giữa chiết khấu nhận ngay và giá trị của khoản hỗ trợ lãi suất là phép tính nên làm trước khi chọn.
Câu hỏi cần đặt ra: nếu tôi không dùng gói hỗ trợ lãi suất mà thanh toán theo tiến độ chuẩn, chiết khấu là bao nhiêu? Chênh lệch giữa hai con số cho biết gói hỗ trợ thật sự đáng giá bao nhiêu với riêng bạn.
Câu hỏi thường gặp
Vay ngân hàng mua Imperia Sensa Park thì mỗi tháng trả bao nhiêu?
Cần thu nhập bao nhiêu để mua được Imperia Sensa Park?
Chủ đầu tư được thu tối đa bao nhiêu trước khi bàn giao?
Tổng lãi phải trả cho khoản vay 4,34 tỷ trong 20 năm là bao nhiêu?
Ngân hàng giải ngân một lần hay theo tiến độ?
Có phí phạt khi trả nợ trước hạn không?
Gói hỗ trợ lãi suất của chủ đầu tư có thật sự lợi không?
Ngân hàng nhìn gì nhất trong hồ sơ vay mua căn hộ?
Muốn có bảng dòng tiền riêng cho trường hợp của mình? Gửi mã căn quan tâm, số vốn tự có và thu nhập hằng tháng, chúng tôi dựng bảng trả nợ theo từng năm kèm kịch bản lãi suất tăng để bạn thấy rõ ngưỡng chịu đựng trước khi đặt cọc.
Hotline 0921 228 238 — tư vấn tài chính và phương án thanh toán Imperia Sensa Park.
Cập nhật lần cuối: 09/09/2026
Bài viết được Kelvin tổng hợp và biên tập, đối chiếu với hồ sơ dự án do chủ đầu tư phát hành. Quý khách cần tư vấn trực tiếp xin liên hệ hotline 0921 228 238.